QUERCUS Global Growth
We wrześniu subfundusz QUERCUS Global Growth osiągnął stopę zwrotu na poziomie 1,63% wobec benchmarku na poziomie -1,12%. Wrzesień przyniósł wyraźne zróżnicowanie amerykańskiego rynku akcji, na którym wzrostom największych spółek technologicznych towarzyszyła presja na pozostałe segmenty rynku związana m.in. z wyższymi stopami procentowymi. Nadchodzący sezon wyników może przynieść kolejny kwartał wzrostu zysków spółek z S&P 500 przekraczającego 30% r/r, napędzanego przede wszystkim inwestycjami w infrastrukturę AI.
Wrzesień przyniósł wyraźne zróżnicowanie sytuacji na amerykańskim rynku akcji, gdzie relatywnie mocne zachowanie największych spółek technologicznych towarzyszyło spadkom większości pozostałych segmentów rynku. Indeks Nasdaq 100 zyskał ok. 3,3%, podczas gdy S&P 500 zakończył miesiąc niewielką stratą, a jego równoważona wersja spadła o ok. 4,8%, pokazując coraz większą koncentrację wzrostów w wąskiej grupie największych spółek technologicznych. Kluczowym wydarzeniem makroekonomicznym była pierwsza od 2023 r. podwyżka stóp procentowych przez Fed o 25 punktów bazowych, stanowiąca odpowiedź na utrzymującą się presję inflacyjną przy wciąż solidnej kondycji amerykańskiej gospodarki. Rentowność amerykańskich obligacji dziesięcioletnich wzrosła z ok. 4,75% do 5,35%, zwiększając presję na wyceny spółek oraz koszty finansowania przedsiębiorstw, szczególnie w segmencie mniejszych spółek. Dodatkowym źródłem niepewności pozostawał konflikt na Bliskim Wschodzie i wysokie ceny energii, utrudniające powrót inflacji do celu. Jednocześnie istotnym wsparciem dla sektora technologicznego był rozwój sztucznej inteligencji, w tym rosnąca popularność agentów AI po premierze aplikacji Muse od Mety. Wydarzenie to wspierało zainteresowanie dostawcami infrastruktury AI, ale równocześnie nasiliło obawy o przyszłą pozycję konkurencyjną części platform internetowych, pośredników turystycznych, czy firm finansowych. W naszej ocenie kolejne miesiące będą wymagały szczególnie uważnej selekcji spółek, a kluczowe pozostanie to, czy tempo wzrostu ich wyników oraz postępująca monetyzacja AI będą wystarczające, aby zrównoważyć wpływ wyższych stóp procentowych.
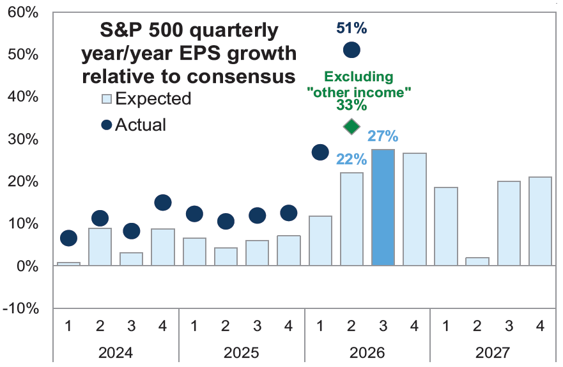
W tym tygodniu rozpoczyna się już ostatni w tym roku sezon wyników kwartalnych, który może okazać się drugim z rzędu z poprawą zysków amerykańskich spółek w tempie przekraczającym 30% r/r (z wyłączeniem zysków z przeszacowań inwestycji). Po bardzo dobrym sezonie wynikowym za 2Q26, gdzie pozytywne przebicie oczekiwań co do wzrostu zysków spółek sięgnęło ponad 26,0 p.p., a sam zagregowany wzrost zysku na akcję indeksu S&P 500 osiągnął aż +51% r/r, poprzeczka na kolejny sezon wyników w USA za 3Q26 została zawieszona wysoko. Oczywiście należy pamiętać, że poprzedni kwartał był dosyć specyficzny, gdyż to zyski z inwestycji w spółki prywatne zniekształcały generowane wyniki finansowe spółek z S&P 500. Największe spółki technologiczne wygenerowały w poprzednim kwartale około 150 mld USD zysku księgowego z tytułu wzrostu wartości posiadanych udziałów, co odpowiadało 12% zysku na akcję (EPS) dla indeksu S&P 500. Nie spodziewamy się istotnego wpływu podobnych „pozostałych zysków” w tym kwartale, ponieważ nie obserwowaliśmy np. nowych emisji akcji przy wyższych wycenach takich spółek, jak chociażby OpenAI, czy Anthropic. Obecny konsensus rynkowy zakłada w trzecim kwartale zagregowany wzrost zysków na akcje na poziomie ok. 27% r/r, więc tym razem może być ciężko tak mocno zaskoczyć rynek jak miało to miejsce w poprzednim kwartale. Biorąc jednak pod uwagę średni poziom przebicia początkowych prognoz z ostatnich 3 lat wynoszący ok. 6-8 p.p., to można zakładać, że i tym razem amerykańskie spółki zaskoczą pozytywnie, a wzrost zysków ostatecznie po raz kolejny przebiję granicę 30% r/r. Wzrost ten ma być jednak silnie skoncentrowany: beneficjenci inwestycji w infrastrukturę AI mają odpowiadać za ponad połowę poprawy wyników indeksu, a same Micron i Nvidia za ponad jedną trzecią, podczas gdy mediana wzrostu zysków spółek ma wynosić jedynie ok. 9%. Kluczowym tematem będzie potwierdzenie, czy ogromne nakłady na AI przekładają się na przychody: przy oczekiwanym wzroście wydatków inwestycyjnych największych dostawców chmury przekraczającym łącznie nawet 100% r/r, sam Goldman Sachs zakłada przyspieszenie dynamiki ich przychodów chmurowych z +48% r/r w 2Q26 do +55% r/r w 3Q26. Inwestorzy będą również szukać konkretnych dowodów poprawy efektywności operacyjnej dzięki AI — w poprzednim sezonie około połowa spółek S&P 500 mówiła o takich korzyściach – stąd tak kluczowe będę konferencję powynikowe, na których spółki będę dzieliły się z inwestorami przykładami wdrożeń rozwiązań sztucznej inteligencji i ich wpływie na codzienną działalność operacyjną.
Wykres. 1. Prognozowany wzrost EPS r/r dla S&P 500
Źródło: Goldman Sachs, dane na 02.10.2026 r.
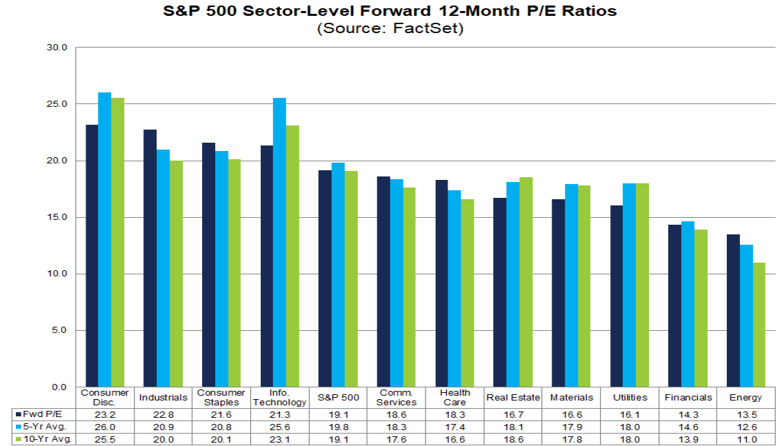
Jednym z najbardziej śledzonych sektorów podczas sezonu wyników będzie zdecydowanie ten związany z nowymi technologiami, którego tegoroczna zagregowana stopa zwrotu wynosi na ten moment ok. +29,9%. W dużej mierze jest to spowodowane bardzo dobrze radzącym sobie segmentem półprzewodników i spółek związanych z infrastrukturą AI. To na co warto zwrócić uwagę to fakt, że pomimo mocnych tegorocznych wzrostów w segmencie spółek technologicznych, w dalszym ciągu sektor wyceniany jest poniżej zarówno własnej 5-letniej, jak i 10-letniej średniej na mnożniku Forward 12M P/E. Obecnie wskaźnik ten kształtuje się na poziomie ok. 21,3x, podczas gdy średnia 5-letnia wynosi 25,6x, a średnia 10-letnia 23,1x. Stanowi to odpowiednio 7,8% i 16,8% dyskonto do średnich 5- i 10-letniej. Jest to pochodną bardzo mocnego wzrostu zysków całego sektora IT, gdzie prognozowana zagregowana poprawa EPS na 3Q26 ma wynieść aż +65,1%, a poprawa przychodów w tym samym okresie ma sięgnąć +40,6%. Na ten moment zakładamy scenariusz bazowy, gdzie dalszy wzrost głównych indeksów amerykańskich spółek napędzany będzie dalszą poprawą wypracowanych wyników finansowych. Scenariusz optymistyczny, który wciąż bierzemy pod uwagę na ten rok, może się zmaterializować dzięki uspokojeniu sytuacji na Bliskim Wschodzie (m.in. zawarcie pokoju między USA-Iranem), spadek rentowności amerykańskich obligacji skarbowych, obniżenie oczekiwań inflacyjnych, a przez to możliwy re-raiting mnożników wyceny i dojście ich minimum do średnich długoterminowych. Taki scenariusz mógłby spowodować przebicie na koniec roku poziomu 8000 pkt. na S&P 500.
Wykres. 2. Sektor Information Technology pomimo wzrostu w kwietniu i maju, w dalszym ciągu wskaźnik Forward 12M P/E znajduje się na poziomie 5-letniej średniej
Źródło: FactSet, Dane na dzień 09.10.2026 r.
Daniel Łuszczyński, CFA, Piotr Miliński
Zarządzający Subfunduszem QUERCUS Global Growth
Niniejszy materiał jest informacją reklamową. Ma charakter edukacyjno-informacyjny i stanowi wyraz własnych ocen, przemyśleń i opinii autora (autorów). Niniejszy materiał nie jest ofertą ani rekomendacją do zawarcia transakcji kupna lub sprzedaży jakiegokolwiek instrumentu finansowego. Podane informacje nie mogą być traktowane jako usługa doradztwa inwestycyjnego lub innego typu doradztwa, w tym świadczenia pomocy prawnej. Zamieszczone w niniejszym dokumencie informacje nie stanowią informacji rekomendującej lub sugerującej strategię inwestycyjną ani rekomendacji inwestycyjnej w rozumieniu rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 z dnia 16 kwietnia 2014 r. w sprawie nadużyć na rynku (rozporządzenie w sprawie nadużyć na rynku oraz uchylające dyrektywę 2003/6/WE Parlamentu Europejskiego i Rady i dyrektywy Komisji 2003/124/WE, 2003/125/WE i 2004/72/WE). Autor (autorzy) niniejszej publikacji oraz Quercus TFI S.A. dołożyli należytej staranności w celu zapewnienia, aby zawarte w niej informacje były rzetelne i oparte na wiarygodnych źródłach. Niemniej jednak autor (autorzy) niniejszej publikacji oraz Quercus TFI S.A. nie ponoszą odpowiedzialności za jej prawdziwość i kompletność informacji, ani za wszelkie szkody mogące powstać w wyniku wykorzystania niniejszej publikacji lub zawartych w niej informacji. Quercus TFI S.A. udostępnia niniejszą publikację nieodpłatnie. Quercus TFI S.A. informuje, że z każdą inwestycją związane jest ryzyko.
QUERCUS Global Growth (dalej: „Subfundusz”) jest subfunduszem QUERCUS Parasolowy SFIO. Informacje o QUERCUS Parasolowy SFIO oraz Subfunduszu, w tym szczegółowy opis polityki inwestycyjnej oraz czynników ryzyka, a także historyczne dane finansowe, zawarte są w Prospekcie Informacyjnym i Dokumencie zawierającym kluczowe informacje, dostępnych w siedzibie Quercus TFI S.A. oraz na stronie internetowej www.quercustfi.pl. Quercus TFI S.A. ani QUERCUS Parasolowy SFIO nie gwarantują realizacji założonych celów inwestycyjnych ani uzyskania określonych wyników inwestycyjnych. Uczestnik musi liczyć się z możliwością utraty przynajmniej części zainwestowanych środków. Wartość aktywów netto Subfunduszu może cechować się dużą zmiennością, ze względu na skład portfela, a w szczególności inwestowanie aktywów Subfunduszu w akcje i instrumenty pochodne. QUERCUS Parasolowy SFIO może lokować powyżej 35% wartości aktywów Subfunduszu w papiery wartościowe emitowane, poręczane lub gwarantowane przez Skarb Państwa lub Narodowy Bank Polski. Podane wyniki są stopami zwrotu jednostek uczestnictwa kategorii A Subfunduszu we wskazanym okresie. Wyniki te nie uwzględniają podatku od dochodów kapitałowych oraz opłat związanych z nabyciem jednostek uczestnictwa. Podane stopy zwrotu są oparte na danych historycznych i nie stanowią gwarancji uzyskania podobnych w przyszłości. Indywidualna stopa zwrotu z inwestycji każdego uczestnika zależy od dnia nabycia i dnia zbycia jednostek uczestnictwa oraz od pobranych opłat manipulacyjnych i wysokości należnego podatku. Wartości jednostek uczestnictwa Subfunduszu oraz Tabela Opłat dostępne są na stronie internetowej www.quercustfi.pl. Przed nabyciem jednostek uczestnictwa należy wnikliwie zapoznać się z Prospektem Informacyjnym oraz kosztami i opłatami związanymi z inwestowaniem w jednostki uczestnictwa. Quercus TFI S.A. posiada zezwolenie na prowadzenie działalności udzielone przez Komisję Nadzoru Finansowego, będącą dla Quercus TFI S.A. organem nadzoru.