
Subfundusz QUERCUS Global Balanced zakończył wrzesień wynikiem -0,31%, a stopa zwrotu od początku roku wyniosła +10,79%. Pomimo gwałtownego wzrostu rentowności obligacji i dużej zmienności spółek związanych z AI udało się nam utrzymać większość wcześniej wypracowanych zysków. Pozostajemy selektywnie zaangażowani w sektor technologiczny, utrzymując jednocześnie elastyczne podejście do ryzyka stopy procentowej.
Wrzesień po raz kolejny pokazał, jak mylącym wskaźnikiem kondycji rynku potrafi być indeks akcyjny. Amerykański S&P 500 stracił jedynie 0,45%, a Nasdaq 100 zyskał 3,2%. Jednocześnie równoważony S&P 500, w którym każda spółka ma taki sam udział, spadł o około 5%, a skupiający mniejsze firmy Russell 2000 o 5,4%. Europejski Stoxx 600 zakończył miesiąc przeceną o 2,5%. Siła największych spółek technologicznych maskowała więc znacznie słabsze zachowanie przeciętnego przedsiębiorstwa. Na takim rynku selekcja staje się niezwykle trudna, a zwykła ekspozycja indeksowa staje się kuszącym wyborem. Swoje piętno na rynku odciskają rosnące rentowności. Przy rosnących stopach dyskontowych i koszcie kapitału większe znaczenie mają silny bilans i tempo wzrostu zysków.
W rozładowaniu napięcia nie pomogły z pewnością głosy samych liderów branży AI. Dario Amodei, szef Anthropica, wystosował apel o spowolnienie rozwoju najbardziej zaawansowanych modeli ze względów bezpieczeństwa. Rynek odczytał jednak te informacje jako zagrożenie dla ogromnych nakładów inwestycyjnych. 14 września indeks półprzewodników SOX tracił w trakcie sesji ponad 5%, a pod presją znalazły się m.in. Nvidia, Micron, ASML i Applied Materials. W naszej ocenie komunikat ten miał raczej podłoże ekonomiczne – wyścig zbrojeń i trenowanie nowych modeli jest niezwykle kapitałochłonne, podczas gdy obsługa istniejących wersji jest niezwykle rentowna. Większy nacisk na bezpieczeństwo (tzw. alignment) nie musi wcale oznaczać spadku zapotrzebowania na obliczenia. Jak na razie nie widzimy sygnałów spowalniania popytu, chociaż rozgrzany rynek jest bardzo podatny na wahania.
Powodów do obaw próżno szukać też w raportach spółek opublikowanych we wrześniu. Przychody segmentu AI Broadcoma osiągnęły w ostatnim kwartale 16,7 mld USD (+221% r/r), a segment infrastruktury chmurowej Oracle (OCI) zwiększył sprzedaż o 121%. Z kolei opublikowane po ostatniej sesji miesiąca wyniki Microna przyniosły 54,2 mld USD przychodów wobec 11,3 mld USD rok wcześniej oraz prognozę około 61,5 mld USD na kolejny kwartał. Rynek nadal dość ostrożnie podchodzi jednak do trwałości cyklu. Mnożniki Microna, Broadcoma czy Nvidii implikują mocne spowolnienie tempa wzrostu w kolejnych latach, a w niektórych przypadkach wręcz mocne spadki wyników. Nie liczymy w tych warunkach na euforyczną ekspansję mnożników – do tego potrzebny byłby kolejny przełom technologiczny, który rozbudziłby wyobraźnię inwestorów. Oczekujemy jednak, że cykl potrwa nieco dłużej, niż zakładają pesymiści, a każdy kwartał mocnych wyników będzie przekładał się na stopniową aprecjację kursów.
Do bardziej zdecydowanych działań doszło z kolei na froncie polityki pieniężnej. Na posiedzeniu 16 września Fed jednomyślnie podniósł stopy o 25 pb, do przedziału 3,75–4,00%. Wcześniej analogiczny ruch wykonał EBC, podnosząc stopę depozytową do 2,50%. Opublikowane pod koniec miesiąca dane amerykańskie dały nieco oddechu: inflacja PCE za sierpień wyniosła 3,4% r/r, a jej bazowa miara 3,0%. Jednocześnie realne wydatki konsumpcyjne wzrosły o 0,6% m/m. Gospodarka nie daje więc bankowi centralnemu łatwej wymówki do szybkiego powrotu do obniżek. W zależności od sytuacji w Iranie możemy zobaczyć jeszcze 1-2 podwyżki stóp, w związku z czym trudno liczyć na wsparcie dla hossy ze strony łagodnego Fedu.
Najbardziej dotkliwie zmianę otoczenia odczuł rynek długu. Rentowność amerykańskich obligacji 10-letnich wzrosła z 4,75% na koniec sierpnia do 5,29%, a 30-letnich z 5,25% do 5,64%. Stanowiło to gwałtowne wyłamanie z długoterminowego trendu bocznego, a w ograniczeniu spadków cen długu nie pomogły werbalne interwencje administracji USA. Presja była widoczna również w Polsce, gdzie rentowność DS0436 zakończyła miesiąc w okolicach 6,3%. Wstępny odczyt krajowej inflacji za wrzesień wyniósł 4,0% r/r, co utrudnia budowanie scenariusza szybkiego luzowania polityki pieniężnej. Tym razem słabość nie ograniczyła się do obligacji skarbowych. Premia za ryzyko amerykańskich papierów high yield wzrosła z 2,6% do 3,1%, a europejskich z 2,6% do 3,0%. Daleko nam jeszcze do poziomów paniki, ale już taka przecena może być dotkliwa dla przyzwyczajonych do niskiej zmienności funduszy długu korporacyjnego.
Na rynku surowcowym niezmiennie królują plotki w sprawie porozumienia z Iranem i coraz bardziej dotkliwe problemy z fizyczną podażą paliw. Najbliższa seria kontraktów na Brent zyskała we wrześniu około 14%, a kontrakt z dostawą w grudniu zakończył miesiąc w pobliżu 98 USD za baryłkę. Jednocześnie pojawiły się oznaki odbudowy eksportu z Zatoki Perskiej, a Arabia Saudyjska wznowiła załadunki w porcie Yanbu po przywróceniu pracy rurociągu Wschód–Zachód. Nie należy więc zakładać, że sytuacja pozostaje równie zła w każdym elemencie łańcucha dostaw. Większym problemem nadal są gotowe paliwa, zwłaszcza olej napędowy, którego benchmarkiem jest low sulphur gasoil. Pod koniec września administracja USA naciskała na Europę, aby uruchomiła zapasy interwencyjne diesla. W naszej ocenie sama poprawa dostępności ropy nie wystarczy do szybkiego obniżenia kosztów transportu i przemysłu. Potrzebna jest również normalizacja pracy rafinerii oraz odbudowa zapasów produktów.
Łączna ekspozycja subfunduszu na akcje wynosi obecnie ok. 40% aktywów, z czego nieco ponad 6% przypada na InPost i Żabkę, utrzymywane pod wezwania. Po ich wyłączeniu realne zaangażowanie w rynek akcji wynosi około 34%, z czego ponad 14% aktywów stanowią półprzewodniki. Ważną częścią portfela pozostają także największe amerykańskie spółki technologiczne. Duration części dłużnej utrzymuje się na poziomie ok. 3 lat, z istotnym udziałem polskich papierów skarbowych. Część ekspozycji dolarowej (niespełna 10%) pozostaje niezabezpieczona, co pozwala na ustabilizowanie wyników w warunkach risk-off.
Piotr Miliński
Zarządzający subfunduszem QUERCUS Global Balanced
Wykres nr 1: Szeroki trend boczny na amerykańskim długu przełamany – Europa już dawno przebiła swoje opory, a w przypadku Francji można już mówić o krachu
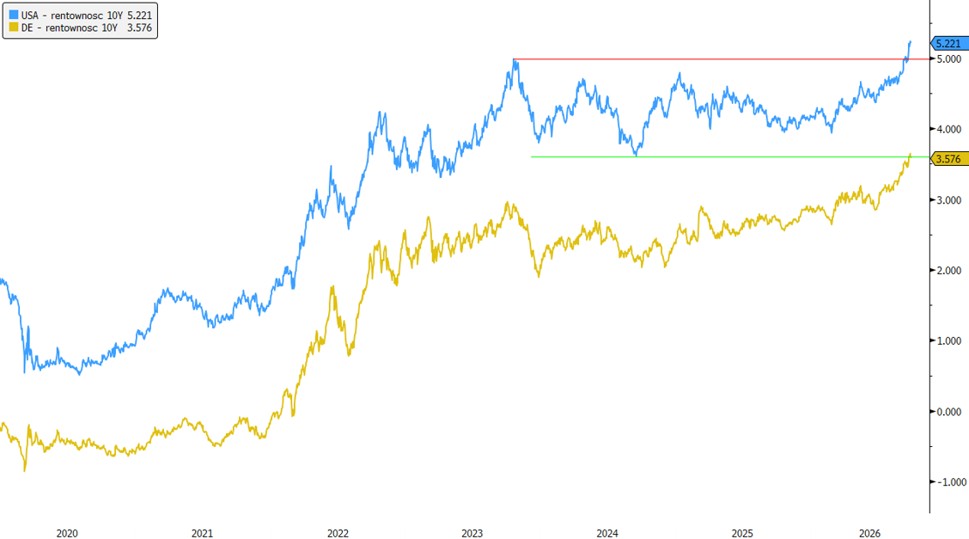
Źródło: Bloomberg, dane na 30.09.2026
Wykres nr 2: Grudniowy kontrakt na diesla notuje nowe szczyty – to może być ciężka zima w Europie
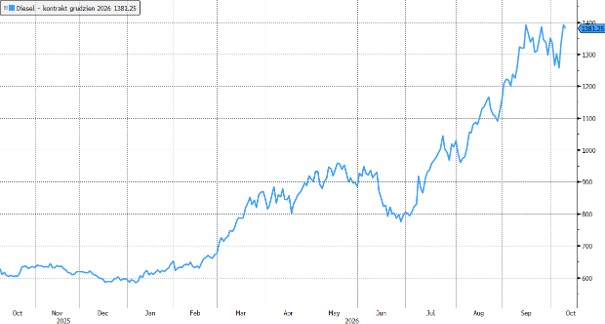
Źródło: Bloomberg
Ekspozycja subfunduszu na grupy ryzyka (stan na koniec września)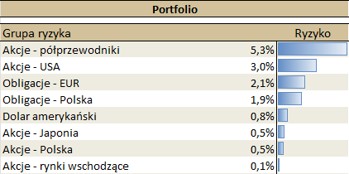
Ryzyko pozycji to iloczyn zmienności mierzonej rocznym odchyleniem standardowym oraz wagi danej klasy aktywów w portfelu.
Niniejszy materiał jest informacją reklamową. Ma charakter edukacyjno-informacyjny i stanowi wyraz własnych ocen, przemyśleń i opinii autora (autorów). Niniejszy materiał nie jest ofertą ani rekomendacją do zawarcia transakcji kupna lub sprzedaży jakiegokolwiek instrumentu finansowego. Podane informacje nie mogą być traktowane jako usługa doradztwa inwestycyjnego lub innego typu doradztwa, w tym świadczenia pomocy prawnej. Zamieszczone w niniejszym dokumencie informacje nie stanowią informacji rekomendującej lub sugerującej strategię inwestycyjną ani rekomendacji inwestycyjnej w rozumieniu rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 z dnia 16 kwietnia 2014 r. w sprawie nadużyć na rynku (rozporządzenie w sprawie nadużyć na rynku oraz uchylające dyrektywę 2003/6/WE Parlamentu Europejskiego i Rady i dyrektywy Komisji 2003/124/WE, 2003/125/WE i 2004/72/WE). Autor (autorzy) niniejszej publikacji oraz Quercus TFI S.A. dołożyli należytej staranności w celu zapewnienia, aby zawarte w niej informacje były rzetelne i oparte na wiarygodnych źródłach. Niemniej jednak autor (autorzy) niniejszej publikacji oraz Quercus TFI S.A. nie ponoszą odpowiedzialności za jej prawdziwość i kompletność informacji, ani za wszelkie szkody mogące powstać w wyniku wykorzystania niniejszej publikacji lub zawartych w niej informacji. Quercus TFI S.A. udostępnia niniejszą publikację nieodpłatnie. Quercus TFI S.A. informuje, że z każdą inwestycją związane jest ryzyko.
QUERCUS Global Balanced (dalej: „Subfundusz”) jest subfunduszem QUERCUS Parasolowy SFIO. Informacje o QUERCUS Parasolowy SFIO oraz Subfunduszu, w tym szczegółowy opis polityki inwestycyjnej oraz czynników ryzyka, a także historyczne dane finansowe, zawarte są w Prospekcie Informacyjnym i Dokumencie zawierającym kluczowe informacje, dostępnych w siedzibie Quercus TFI S.A. oraz na stronie internetowej. Quercus TFI S.A. ani QUERCUS Parasolowy SFIO nie gwarantują realizacji założonych celów inwestycyjnych ani uzyskania określonych wyników inwestycyjnych. Uczestnik musi liczyć się z możliwością utraty przynajmniej części zainwestowanych środków. Wartość aktywów netto Subfunduszu może cechować się dużą zmiennością, ze względu na skład portfela, a w szczególności inwestowanie aktywów Subfunduszu w akcje i instrumenty pochodne. QUERCUS Parasolowy SFIO może lokować powyżej 35% wartości aktywów Subfunduszu w papiery wartościowe emitowane, poręczane lub gwarantowane przez Skarb Państwa lub Narodowy Bank Polski. Podane wyniki są stopami zwrotu jednostek uczestnictwa kategorii A Subfunduszu we wskazanym okresie. Wyniki te nie uwzględniają podatku od dochodów kapitałowych oraz opłat związanych z nabyciem jednostek uczestnictwa. Podane stopy zwrotu są oparte na danych historycznych i nie stanowią gwarancji uzyskania podobnych w przyszłości. Indywidualna stopa zwrotu z inwestycji każdego uczestnika zależy od dnia nabycia i dnia zbycia jednostek uczestnictwa oraz od pobranych opłat manipulacyjnych i wysokości należnego podatku. Wartości jednostek uczestnictwa Subfunduszu oraz Tabela Opłat dostępne są na stronie internetowej www.quercustfi.pl. Przed nabyciem jednostek uczestnictwa należy wnikliwie zapoznać się z Prospektem Informacyjnym oraz kosztami i opłatami związanymi z inwestowaniem w jednostki uczestnictwa. Quercus TFI S.A. posiada zezwolenie na prowadzenie działalności udzielone przez Komisję Nadzoru Finansowego, będącą dla Quercus TFI S.A. organem nadzoru.