
QUERCUS Dłużny Krótkoterminowy
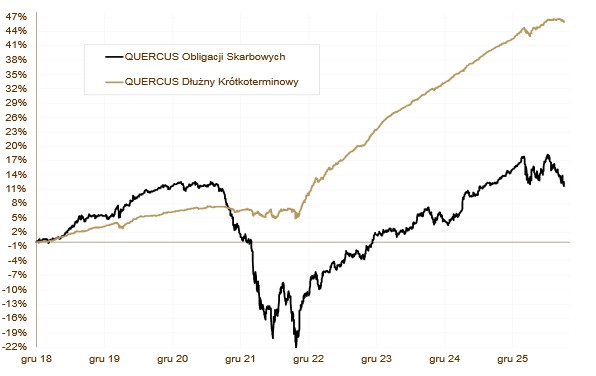
Subfundusz QUERCUS Dłużny Krótkoterminowy stracił we wrześniu 0,27%. Od początku roku wynik wynosi 2,60%. Rezultat osiągnięty przez nasz Subfundusz jest jednym z najwyższych w swojej grupie porównawczej. Mimo słabszego zachowania rynku w ostatnim czasie, nadal uważamy, że nasza prognoza na bieżący rok (4-5%) ma duże szanse na realizację. W ostatnim miesiącu słabiej zachowywały się obligacje korporacyjne. Ma to związek z rozszerzeniem spreadów kredytowych.
Aktywa Subfunduszu cały czas rosną, choć ostatni miesiąc był trudniejszy. QDK jest jednym z beneficjentów napływu środków do branży TFI. Tego typu produkt może być wykorzystywany jako alternatywa dla depozytów bankowych, bądź jako stabilna, płynna część zdywersyfikowanego portfela inwestycyjnego. Nadal główny składnik lokat stanowią zmiennokuponowe obligacje skarbowe. Dopełnieniem portfela są obligacje korporacyjne. Tu główny nacisk kładziemy na liderów w swoich branżach oraz podmioty z udziałem Skarbu Państwa w akcjonariacie. Fundusz ma zabezpieczone ryzyko walutowe, a ryzyko zmienności (duration) wynosi ok. 2 lat.
QUERCUS Obligacji Skarbowych
Subfundusz QUERCUS Obligacji Skarbowych stracił we wrześniu 1,43%. To trzeci spadkowy miesiąc po serii dobrych rezultatów. Wynik od początku roku wynosi -2,38%. Subfundusz inwestuje tylko i wyłącznie w obligacje skarbowe i gwarantowane przez Skarb Państwa. Gros funduszu stanowią instrumenty długoterminowe, stąd wyniki są bardziej zmienne. Jako uzupełnienie portfela występują zagraniczne obligacje skarbowe oraz instrumenty o mniejszym ryzyku, m.in. indeksowane inflacją.
Wakacje zazwyczaj przynosiły pozytywne stopy zwrotu, ale tym razem mieliśmy do czynienia z sytuacją odwrotną. Mimo wcześniejszych zapewnień polityków konflikt w Zatoce Perskiej ponownie nabrał tempa, a bombardowania znacznie podniosły ceny surowców. Nie pomagała też sytuacja z finansami publicznymi. Napięty budżet w roku wyborczym implikuje podwyższoną podaż instrumentów skarbowych. Takie środowisko oznacza podwyższone rentowności obligacji. Ryzyko portfela, mierzone wskaźnikiem duration, wynosi ok. 6 lat. Ryzyko walutowe jest w pełni zabezpieczone.
WYKRES 1. QUERCUS Obligacji Skarbowych i QUERCUS Dłużny Krótkoterminowy.
Wydarzenia rynkowe
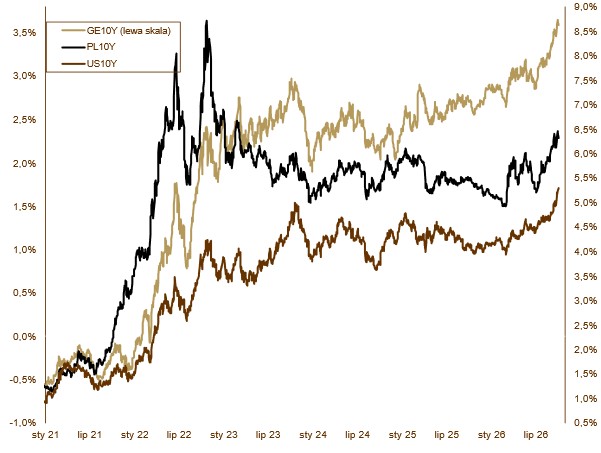
Wrzesień przyniósł dalszą przecenę na światowych rynkach obligacji, a obawy o uporczywą inflację przełożyły się na zaostrzenie polityki pieniężnej przez główne banki centralne. Utrzymujące się napięcia na Bliskim Wschodzie oraz ceny ropy Brent ponownie przekraczające 100 USD za baryłkę podtrzymywały presję na koszty energii i transportu. Jednocześnie odporność amerykańskiej gospodarki ograniczała nadzieje na szybkie wygaszenie presji cenowej. Pod koniec miesiąca rewizja wzrostu PKB Stanów Zjednoczonych w II kwartale do 2,2% dodatkowo wzmocniła oczekiwania na dalsze podwyżki stóp. Wrześniowe posiedzenie Fed przyniosło pierwszą od 2023 r. podwyżkę stóp procentowych. Rezerwa Federalna podniosła koszt pieniądza o 25 punktów bazowych, do 3,75–4,00%, wskazując na podwyższoną inflację, solidny wzrost gospodarczy i odporny popyt krajowy. Decyzja potwierdziła, że scenariusz ponownego zacieśnienia polityki pieniężnej stał się rzeczywistością. Rentowność amerykańskich obligacji 10-letnich zakończyła miesiąc w pobliżu 5,3%. Również EBC zdecydował się na podwyżkę stóp o 25 punktów bazowych, podnosząc stopę depozytową do 2,50%. Bank wskazał na utrzymujące się skutki szoku energetycznego i podwyższył prognozy inflacji na lata 2027–2028. Rentowność niemieckich obligacji 10-letnich zakończyła wrzesień na poziomie około 3,59%. Polski rynek długu pozostawał pod presją zarówno czynników zagranicznych, jak i krajowych. RPP na posiedzeniu 8–9 września utrzymała stopę referencyjną NBP na poziomie 3,75%. Opublikowany pod koniec miesiąca szybki szacunek GUS pokazał jednak przyspieszenie inflacji do 4,0%. Powrót inflacji powyżej górnej granicy pasma odchyleń od celu NBP ograniczył, w naszej ocenie, przestrzeń do wznowienia obniżek stóp. Dodatkowym obciążeniem pozostawała perspektywa wysokiej podaży długu: przyjęty przez rząd projekt budżetu na 2027 r. zakłada deficyt budżetu państwa sięgający 280 mld zł. Rentowność polskich obligacji 10-letnich zakończyła miesiąc w pobliżu 6,32%, po przejściowych wzrostach powyżej 6,50%. Złoty osłabił się wobec głównych światowych walut; pod koniec września kurs EUR/PLN znajdował się w okolicy 4,36, a USD/PLN około 3,85. Umocnienie dolara na rynku globalnym pozostawało istotnym źródłem presji na polską walutę. Wyższe rentowności zwiększają potencjał dochodowy obligacji, jednak trwalsza poprawa ich wycen będzie wymagała wyraźnego osłabienia presji inflacyjnej oraz stabilizacji sytuacji geopolitycznej.
WYKRES 2. Zmiany rentowności 10-letnich obligacji skarbowych.
Polska gospodarka
Dane makroekonomiczne zaprezentowane we wrześniu pokazały niższe dynamiki niż miesiąc wcześniej. Produkcja przemysłowa wzrosła o 4,3%, a sprzedaż detaliczna o 3,8% rok do roku. Sierpniowa produkcja budowlano-montażowa wzrosła o 6,7%, odrabiając straty z lipca. Wzrost wynagrodzeń wyniósł 5,6%, a zatrudnienie nieznacznie spadło o 0,8%. Wszystkie zaprezentowane dane były poniżej oczekiwań ekonomistów. Nie oznacza to jednak słabości polskiej gospodarki, a tylko zejście z bardzo wysokich, wakacyjnych poziomów. W najbliższych miesiącach ponownie oczekujemy silnego wzrostu. W całym 2026 roku polska gospodarka ma szanse urosnąć o 3,5-4%. Stopa bezrobocia spadła do poziomu 5,8%. Wskaźnik PMI nadal utrzymuje się poniżej neutralnej granicy 50, ale się do niej systematycznie zbliża. Inflacja konsumencka wyniosła we wrześniu 4%, co odzwierciedla wysokie ceny paliw na stacjach benzynowych. W październiku wystartowała kolejna odsłona programu CPN, więc ceny powinny być niższe. Na wrześniowym posiedzeniu RPP ponownie pozostawiła koszt pieniądza bez zmian.
Perspektywy
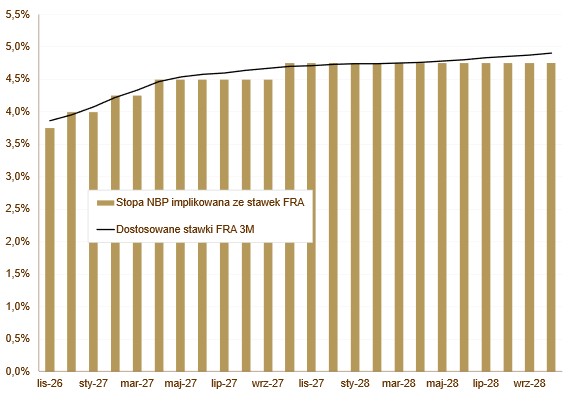
W kolejnych miesiącach perspektywy dla krajowego rynku długu pozostają konstruktywne, choć należy liczyć się z utrzymaniem podwyższonej zmienności. Potencjał do spadku rentowności będzie uzależniony przede wszystkim od dalszego przebiegu konfliktu na Bliskim Wschodzie, ścieżki polityki pieniężnej NBP oraz sytuacji na rynkach bazowych. Zakładamy, że przy stabilizacji otoczenia zewnętrznego rentowności krajowych obligacji powinny powrócić do trendu spadkowego, co będzie sprzyjać odbudowie dodatnich stóp zwrotu, szczególnie w segmencie średniego i długiego końca krzywej. Nasz bazowy scenariusz zakłada pierwsze obniżki kosztu pieniądza na początku przyszłego roku.
WYKRES 3. Oczekiwana ścieżka stóp procentowych w Polsce.
Mariusz Zaród
Zarządzający QUERCUS Obligacji Skarbowych oraz QUERCUS Dłużny Krótkoterminowy
Niniejszy materiał jest informacją reklamową. Ma charakter edukacyjno-informacyjny i stanowi wyraz własnych ocen, przemyśleń i opinii autora (autorów). Niniejszy materiał nie jest ofertą ani rekomendacją do zawarcia transakcji kupna lub sprzedaży jakiegokolwiek instrumentu finansowego. Podane informacje nie mogą być traktowane jako usługa doradztwa inwestycyjnego lub innego typu doradztwa, w tym świadczenia pomocy prawnej. Zamieszczone w niniejszym dokumencie informacje nie stanowią informacji rekomendującej lub sugerującej strategię inwestycyjną ani rekomendacji inwestycyjnej w rozumieniu rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 596/2014 z dnia 16 kwietnia 2014 r. w sprawie nadużyć na rynku (rozporządzenie w sprawie nadużyć na rynku oraz uchylające dyrektywę 2003/6/WE Parlamentu Europejskiego i Rady i dyrektywy Komisji 2003/124/WE, 2003/125/WE i 2004/72/WE). Autor (autorzy) niniejszej publikacji oraz Quercus TFI S.A. dołożyli należytej staranności w celu zapewnienia, aby zawarte w niej informacje były rzetelne i oparte na wiarygodnych źródłach. Niemniej jednak autor (autorzy) niniejszej publikacji oraz Quercus TFI S.A. nie ponoszą odpowiedzialności za jej prawdziwość i kompletność informacji, ani za wszelkie szkody mogące powstać w wyniku wykorzystania niniejszej publikacji lub zawartych w niej informacji. Quercus TFI S.A. udostępnia niniejszą publikację nieodpłatnie. Quercus TFI S.A. informuje, że z każdą inwestycją związane jest ryzyko.
QUERCUS Dłużny Krótkoterminowy i QUERCUS Obligacji Skarbowych (dalej: „Subfundusze”) są subfunduszami QUERCUS Parasolowy SFIO i nie są subfunduszami rynku pieniężnego w rozumieniu rozporządzenia Parlamentu Europejskiego i Rady (UE) 2017/1131 z dnia 14 czerwca 2017 r. w sprawie funduszy rynku pieniężnego. Informacje o QUERCUS Parasolowy SFIO oraz Subfunduszach, w tym szczegółowy opis polityki inwestycyjnej oraz czynników ryzyka, a także historyczne dane finansowe, zawarte są w Prospekcie Informacyjnym i Dokumencie zawierającym kluczowe informacje, dostępnych w siedzibie Quercus TFI S.A. oraz na stronie internetowej www.quercustfi.pl. Quercus TFI S.A. ani QUERCUS Parasolowy SFIO nie gwarantują realizacji założonych celów inwestycyjnych ani uzyskania określonych wyników inwestycyjnych. Uczestnik musi liczyć się z możliwością utraty przynajmniej części zainwestowanych środków. QUERCUS Parasolowy SFIO może lokować powyżej 35% wartości aktywów Subfunduszu w papiery wartościowe emitowane, poręczane lub gwarantowane przez Skarb Państwa lub Narodowy Bank Polski. Podane wyniki są stopami zwrotu jednostek uczestnictwa kategorii A Subfunduszu we wskazanym okresie. Wyniki te nie uwzględniają podatku od dochodów kapitałowych oraz opłat związanych z nabyciem jednostek uczestnictwa. Podane stopy zwrotu są oparte na danych historycznych i nie stanowią gwarancji uzyskania podobnych w przyszłości. Indywidualna stopa zwrotu z inwestycji każdego uczestnika zależy od dnia nabycia i dnia zbycia jednostek uczestnictwa oraz od pobranych opłat manipulacyjnych i wysokości należnego podatku. Wartości jednostek uczestnictwa Subfunduszu oraz Tabela Opłat dostępne są na stronie internetowej www.quercustfi.pl. Przed nabyciem jednostek uczestnictwa należy wnikliwie zapoznać się z Prospektem Informacyjnym oraz kosztami i opłatami związanymi z inwestowaniem w jednostki uczestnictwa. Quercus TFI S.A. posiada zezwolenie na prowadzenie działalności udzielone przez Komisję Nadzoru Finansowego, będącą dla Quercus TFI S.A. organem nadzoru.